
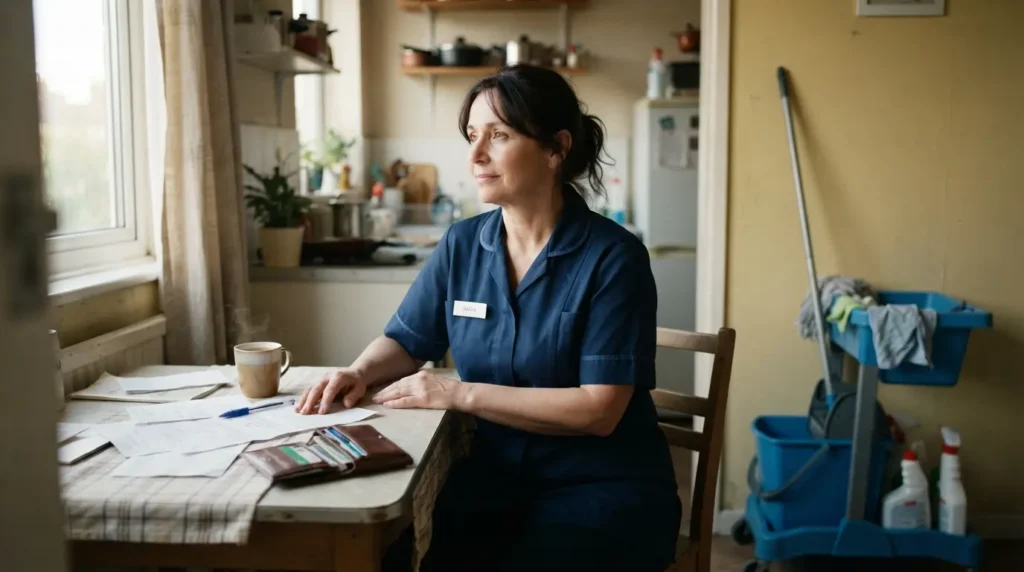
Il est 6 h 30. Les couloirs du service chirurgical sont encore calmes, la lumière blafarde, la radio diffuse des chansons que je connais par cœur. Mon chariot grince, je passe la serpillière, puis je vérifie ma montre : il faudra aller au guichet des ressources humaines cet après‑midi. Après 38 ans de balayage, nettoyage de chambres et distribution de sourires fatigués, la question me suit partout : quelle retraite vais‑je toucher ?
Je gagnais 1 750 € sur ma fiche de paie. Ce chiffre m’a accompagné pendant des années, mais il ne dit pas tout. Entre le net, le brut, les primes, les heures sup’ et les règles de la fonction publique hospitalière, comprendre sa future pension demande un peu de travail. Voici ce que j’ai fait — et ce que toute personne dans ma situation peut faire — pour savoir où elle en est et comment améliorer son confort financier après la fin d’activité.
Sur quoi se base une pension dans la fonction publique hospitalière ?
La retraite d’un agent hospitalier relève du régime de la fonction publique hospitalière. De manière très synthétique, la pension de base dépend essentiellement de trois éléments :
- le traitement indiciaire pris en compte (généralement la moyenne des derniers mois travaillés) ;
- la durée de services validés (le nombre de trimestres acquis) ;
- le taux applicable (le taux plein pouvant aller jusqu’à 75 % du traitement indiciaire de référence si la durée requise est atteinte).
Il existe aussi une retraite additionnelle (RAFP) qui complète la pension principale : toutes les rémunérations soumises à cotisation y donnent lieu à de faibles points cumulés, traduits ensuite en rente complémentaire. Ces règles ont des détails techniques, mais la logique reste la même : plus vos derniers traitements et votre durée de service sont élevés, plus la pension sera proche du plein taux.
Que signifiait réellement « 1 750 € » sur ma fiche de paie ?
Sur une fiche de paie, 1 750 € peut être le salaire net perçu à la fin du mois. La pension, elle, se calcule souvent à partir du traitement indiciaire brut et ne prend pas toutes les primes en compte. Certaines primes (astreintes, heures supplémentaires, primes liées aux fonctions) peuvent être exclues ou traitées différemment.
Pour y voir clair, j’ai commencé par vérifier trois documents :
- mes dernières fiches de paie (six mois) pour identifier le traitement indiciaire brut ;
- mon relevé de carrière (il recense les périodes validées et les cotisations) ;
- mon relevé de points RAFP (pour connaître le complément acquis).
Les démarches concrètes que j’ai faites avant de partir
Si vous êtes dans une situation proche de la mienne, voici les étapes simples et utiles :
1. Demander son relevé de carrière
- Ce document indique les périodes prises en compte pour la retraite. Il permet de vérifier qu’aucune année n’est oubliée (congés maternité, congés maladie, etc.).
2. Faire des simulations
- Le site officiel info‑retraite.fr propose des simulateurs pour obtenir une estimation. Pour la fonction publique, votre service RH peut aussi fournir une estimation personnalisée.
3. Vérifier le traitement indiciaire moyen
- La pension de base se calcule sur une base de traitement : identifiez quelle partie de votre paie est prise en compte. Certaines primes courantes ne sont pas intégrées.
4. Contrôler la situation RAFP
- Les points RAFP donnent un petit complément : vérifiez le montant cumulé et la valeur du point pour estimer ce que cela rapporte.
5. Consulter le service RH et, si besoin, un conseiller
- Les agents RH connaissent les règles et peuvent orienter vers les démarches : demande d’estimation, rachat éventuel de trimestres, informations sur la date de départ optimale.
Comment j’ai complété mon revenu avant et après la retraite
Attendre la retraite sans plan peut être risqué, surtout avec un salaire modeste. J’ai choisi plusieurs leviers, certains accessibles à tous :
- épargner régulièrement, même de petites sommes (assurance‑vie, livrets) ;
- vérifier les droits sociaux potentiels après la retraite : certaines aides existent si les ressources sont faibles ;
- envisager le cumul emploi‑retraite si vous souhaitez continuer à travailler à temps partiel après le départ officiel ;
- réduire certaines dépenses récurrentes (logement, abonnements) pour alléger le budget.
J’ai aussi vérifié si j’étais éligible à l’ASPA (allocation de solidarité aux personnes âgées) au moment voulu : cette aide peut compléter une retraite faible quand les ressources sont en dessous d’un plafond.
Vérifiez votre relevé de carrière et demandez une simulation officielle : c’est le point de départ pour toute décision concrète.
Ce que cela change au quotidien
Connaître sa future pension change la manière dont on prévoit son budget : on anticipe les éventuelles baisses de revenus et on met en place des solutions réalistes. Pour moi, ces vérifications ont permis d’éviter l’angoisse floue et de prendre des décisions concrètes — ajuster l’épargne, planifier certaines dépenses et garder la porte ouverte à un petit complément d’activité si besoin.
Si vous êtes dans une situation similaire, rappelez‑vous que vous n’êtes pas obligé(e) d’accepter l’incertitude. Les démarches existent, elles sont souvent simples et les services administratifs peuvent fournir une estimation personnalisée. Partir informé, c’est aussi partir en paix.